DIRECCIÓN Y FINANZAS
Entender por qué crecen las ventas y cae el margen
Proyecto de referencia
Escenario ilustrativo. Los datos y cálculos son supuestos para explicar la aplicación.
Aplicación: Dirección y finanzas
Tipo de empresa: Distribuidora de materiales de mantenimiento para empresas con varias sucursales
Decisión central: Qué clientes, productos y condiciones comerciales conviene revisar para explicar una variación del margen.
El contexto y la pregunta
La distribuidora abastece materiales de mantenimiento a empresas desde varias sucursales. Dirección recibe un reporte de ventas; Finanzas prepara el margen desde el sistema administrativo y Comercial analiza descuentos en hojas de cálculo. Cuando las ventas aumentan y el margen disminuye, cada área propone una explicación distinta. Un cambio en la mezcla de productos puede confundirse con un aumento del costo, una devolución tardía o una condición comercial extraordinaria.
La necesidad consiste en preparar una revisión sustentada: identificar cuánto corresponde a cada factor, localizar las operaciones relevantes y decidir qué merece investigación. Corregir una tarifa o renegociar con un cliente requiere contexto que una cifra agregada no ofrece.
Información necesaria y límites
El proyecto utilizaría líneas de facturación, notas de crédito, costos registrados, catálogos de productos, clientes, sucursales y condiciones comerciales autorizadas. Finanzas definiría qué significa margen bruto y qué gastos quedan fuera. También aprobaría la fecha de corte, el tratamiento de devoluciones y la comparación entre periodos equivalentes.
El acceso inicial sería de lectura, por exportaciones controladas o integraciones cuya viabilidad se valide. Los responsables de sucursal consultarían únicamente su ámbito; Finanzas mantendría acceso transversal. Costos y condiciones sensibles no quedarían disponibles para cualquier usuario. Una transacción sin costo confiable se mostraría como pendiente, sin sustituir el dato por una estimación silenciosa.
La solución propuesta
STRTGY podría construir una vista de análisis que conecte el resultado general con sus componentes. La solución distinguiría variaciones de volumen, mezcla, precio y costo mediante un método acordado, documentando cómo trata interacciones entre factores. El desglose sería una explicación contable del cambio; una causa operativa, como una negociación o una compra urgente, necesitaría validación adicional.
El alcance incluiría comparativos, señales de revisión y acceso a la evidencia. Los cálculos financieros se ejecutarían con reglas verificables. Si se incorpora IA para redactar un resumen, tendría que apoyarse en esos resultados y señalar lo que falta comprobar. La herramienta no modificaría precios, contratos, asientos ni condiciones de crédito.
Cómo avanzaría una revisión
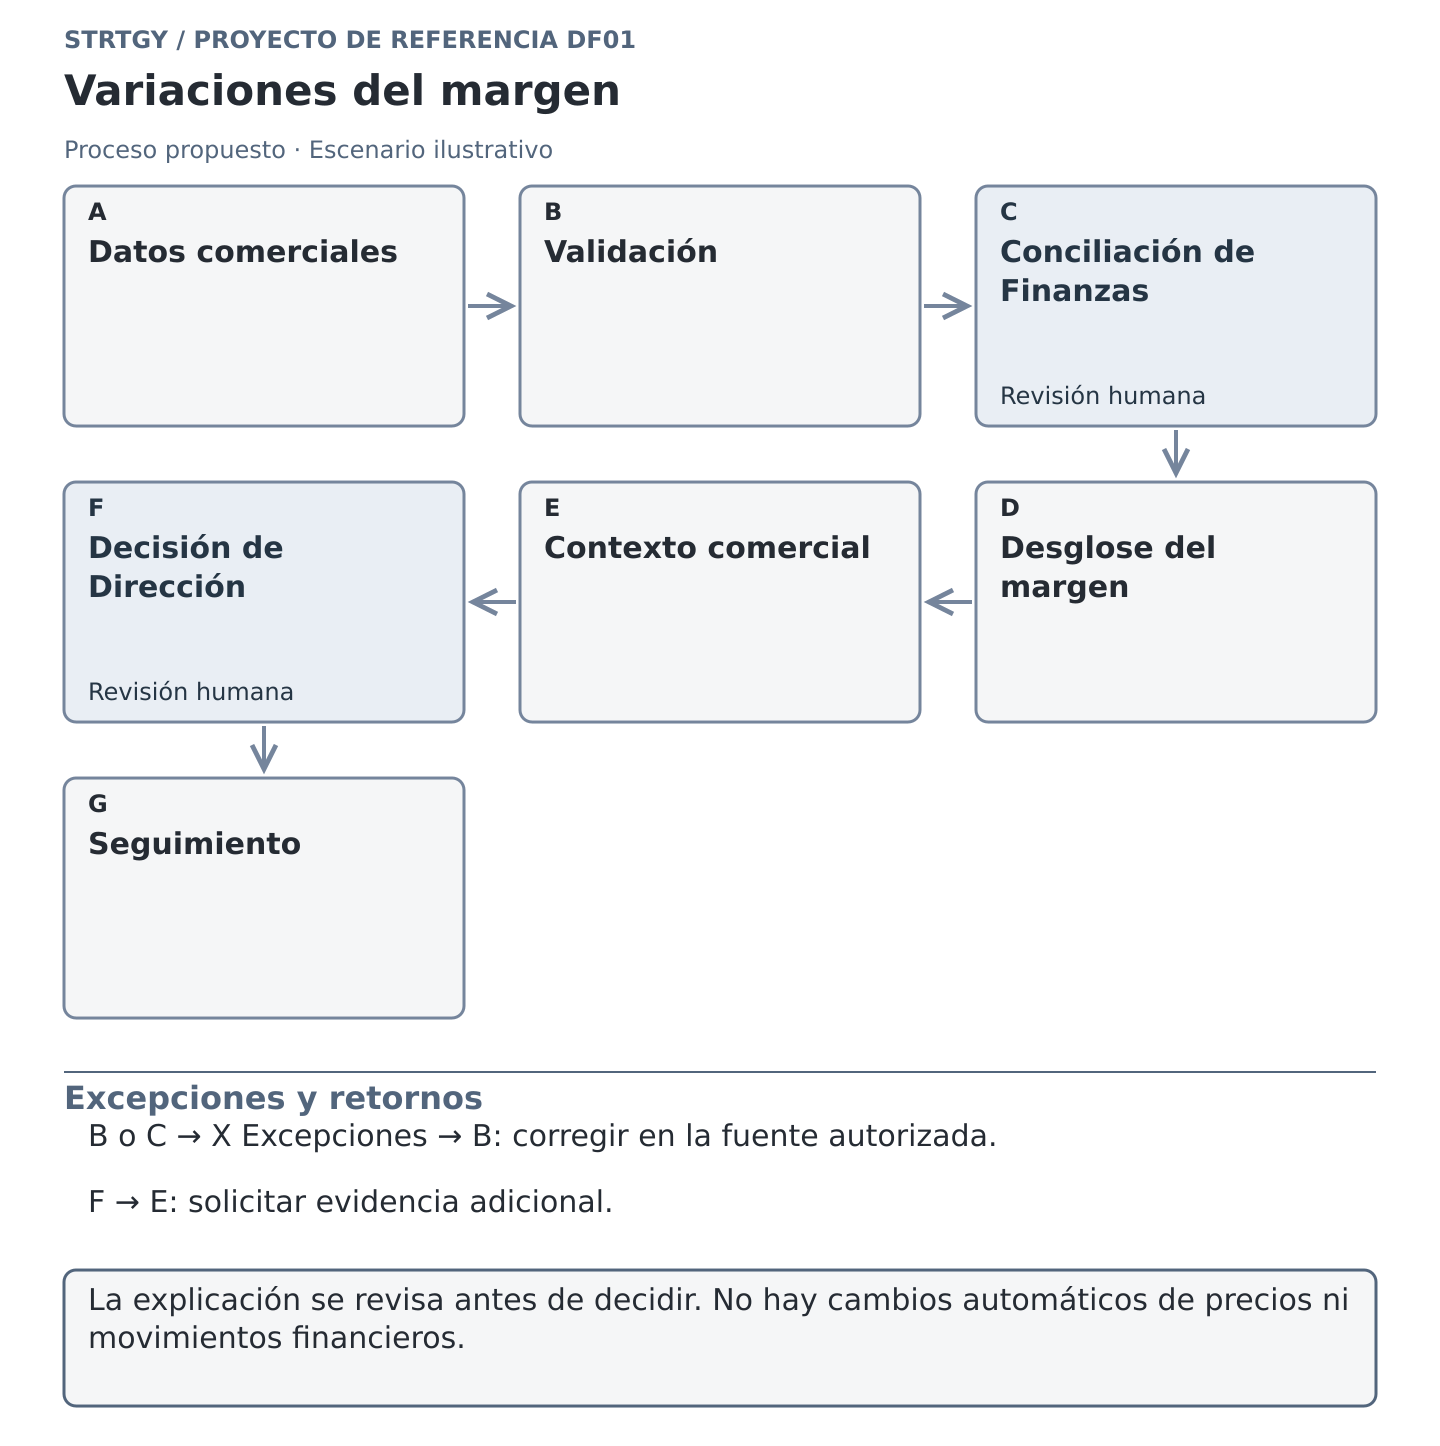
Finanzas fija el corte. Selecciona periodos comparables y confirma qué movimientos forman parte del análisis.
El flujo reúne los datos. Conserva identificadores de origen y detecta faltantes, duplicados y diferencias de catálogo.
Contabilidad concilia. Revisa ventas, costos y notas de crédito contra los totales de control. Las diferencias quedan pendientes antes de publicar una vista validada.
La solución descompone la variación. Presenta los factores conforme al método aprobado y permite bajar hasta la transacción.
Comercial aporta contexto. Documenta promociones, cambios de mezcla o acuerdos relevantes; si falta evidencia, la explicación permanece como hipótesis.
Dirección prioriza. Selecciona los casos que justifican una revisión comercial u operativa y asigna responsables.
El responsable da seguimiento. Registra la decisión y su estado. Cualquier cambio económico pasa por el proceso de autorización vigente.
Qué vería el equipo
La pantalla abriría con ventas, costo y margen, acompañados de periodo, última actualización y estado de conciliación. Un gráfico de variaciones mostraría qué componentes explican el cambio. Al seleccionar una familia, el usuario encontraría clientes, operaciones y notas relacionadas. Una columna separaría observaciones verificadas de explicaciones pendientes y otra mostraría responsable y siguiente revisión.
Entregables e implementación
El equipo recibiría un diccionario de indicadores, reglas de conciliación, modelo de datos, vista de análisis y registro de decisiones. La documentación especificaría permisos, tratamiento de excepciones y responsabilidades de mantenimiento. Primero se validaría una muestra representativa; después se probarían periodos completos y, con la aceptación de Finanzas, se incorporaría la vista al ciclo de revisión. La ampliación a otras sucursales dependería de la calidad de sus fuentes y del alcance acordado, sin fechas garantizadas.
Cómo evaluar su utilidad
La línea base se levantaría antes del piloto, sobre ciclos comparables y conservando el tiempo de revisión humana.
Preparación del análisis: suma de horas de extracción, conciliación y elaboración por ciclo.
Consistencia: diferencia absoluta entre total analítico y total de control, en pesos, para cada indicador.
Cobertura de datos trazables: movimientos con datos completos y trazables / movimientos incluidos × 100.
Seguimiento: revisiones con responsable y decisión registrada / revisiones priorizadas × 100.
Ejemplo económico hipotético
Supongamos ocho revisiones mensuales que requieren seis horas cada una. Si un piloto demostrara que pueden prepararse en tres horas, la capacidad liberada sería 8 × (6 − 3) = 24 horas mensuales. Con un costo interno supuesto de 450 MXN por hora, equivaldría a 10,800 MXN de capacidad de trabajo. No sería ahorro de caja automático ni una mejora garantizada del margen. La evaluación tendría que descontar operación, mantenimiento y revisión adicional, además de considerar la inversión inicial por separado.
¿Tu equipo puede explicar el margen con el mismo nivel de detalle con el que revisa las ventas? Conversemos sobre tus fuentes y decisiones.