DIRECCIÓN Y FINANZAS
Revisar desviaciones presupuestales con contexto operativo
Proyecto de referencia
Escenario ilustrativo. Los datos y cálculos son supuestos para explicar la aplicación.
Aplicación: Dirección y finanzas
Tipo de empresa: Empresa de servicios de mantenimiento con contratos en varias regiones
Decisión central: Qué desviaciones necesitan explicación, ajuste de previsión o una decisión de gasto por parte de la dirección.
El contexto y la pregunta
La empresa de mantenimiento opera contratos de mantenimiento en distintas regiones. Cada responsable prepara un presupuesto y Finanzas consolida los resultados. Al revisar el mes, aparecen gastos por encima del plan en algunas unidades y por debajo en otras. La comparación resulta difícil: una compra puede haberse registrado tarde, un servicio puede estar pendiente de facturar y una unidad puede atender un volumen distinto del previsto.
Dirección necesita distinguir una desviación que requiere intervención de una diferencia de calendario. También necesita conocer qué parte del gasto ya tiene un compromiso autorizado. Comparar únicamente presupuesto contra pagos podría ocultar obligaciones o inducir una lectura equivocada del desempeño.
Fuentes y criterios compartidos
El proyecto comenzaría con presupuesto aprobado y sus versiones, contabilidad, centros de costo, órdenes autorizadas y datos operativos pertinentes, como servicios completados. Se revisaría la disponibilidad de provisiones y su calidad. Los importes pagados, devengados y comprometidos se presentarían por separado, con reglas para evitar sumarlos dos veces.
Finanzas definiría las correspondencias entre cuentas y conceptos presupuestales. Los responsables regionales accederían a su ámbito; Dirección y Finanzas tendrían las vistas consolidadas que se autoricen. La primera etapa podría operar con archivos controlados, sin presuponer una integración directa con todos los sistemas. Una partida sin clasificación acordada se enviaría a revisión y no se distribuiría automáticamente para hacer coincidir los totales.
Qué se propone construir
STRTGY podría desarrollar una vista de control que relacione cada desviación con su cuenta, unidad, periodo y evidencia. El equipo establecería umbrales de revisión combinando monto absoluto y variación porcentual, evitando alertas desproporcionadas cuando el presupuesto sea pequeño o cero.
La solución permitiría registrar explicaciones y comparar escenarios de cierre construidos con supuestos explícitos. Una previsión tendría versión, autor y estado de aprobación. No sustituiría la contabilidad ni decidiría recortes, contrataciones o pagos. La IA, si formara parte del alcance, ayudaría a preparar resúmenes del contexto disponible; las cifras y escenarios dependerían de cálculos verificables y revisión financiera.
Un ciclo de revisión con responsabilidades
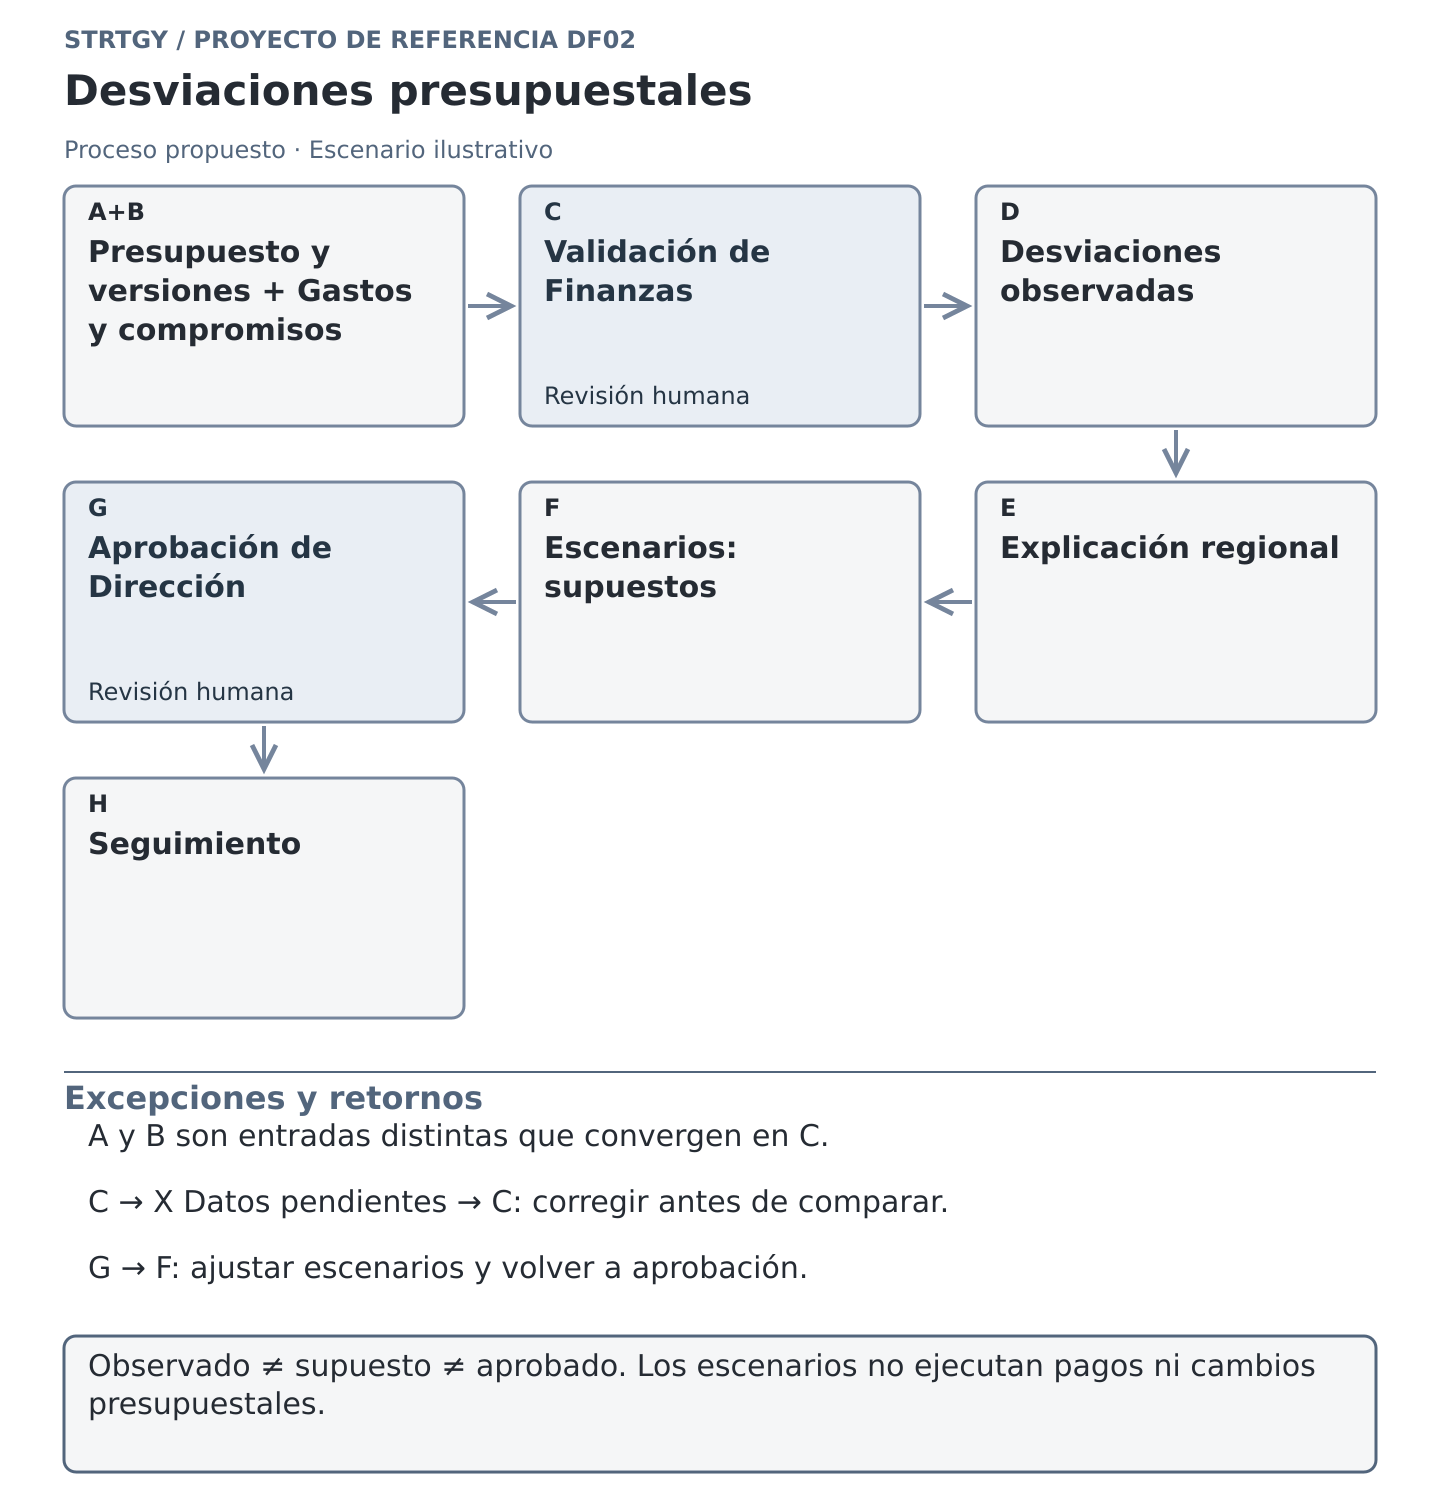
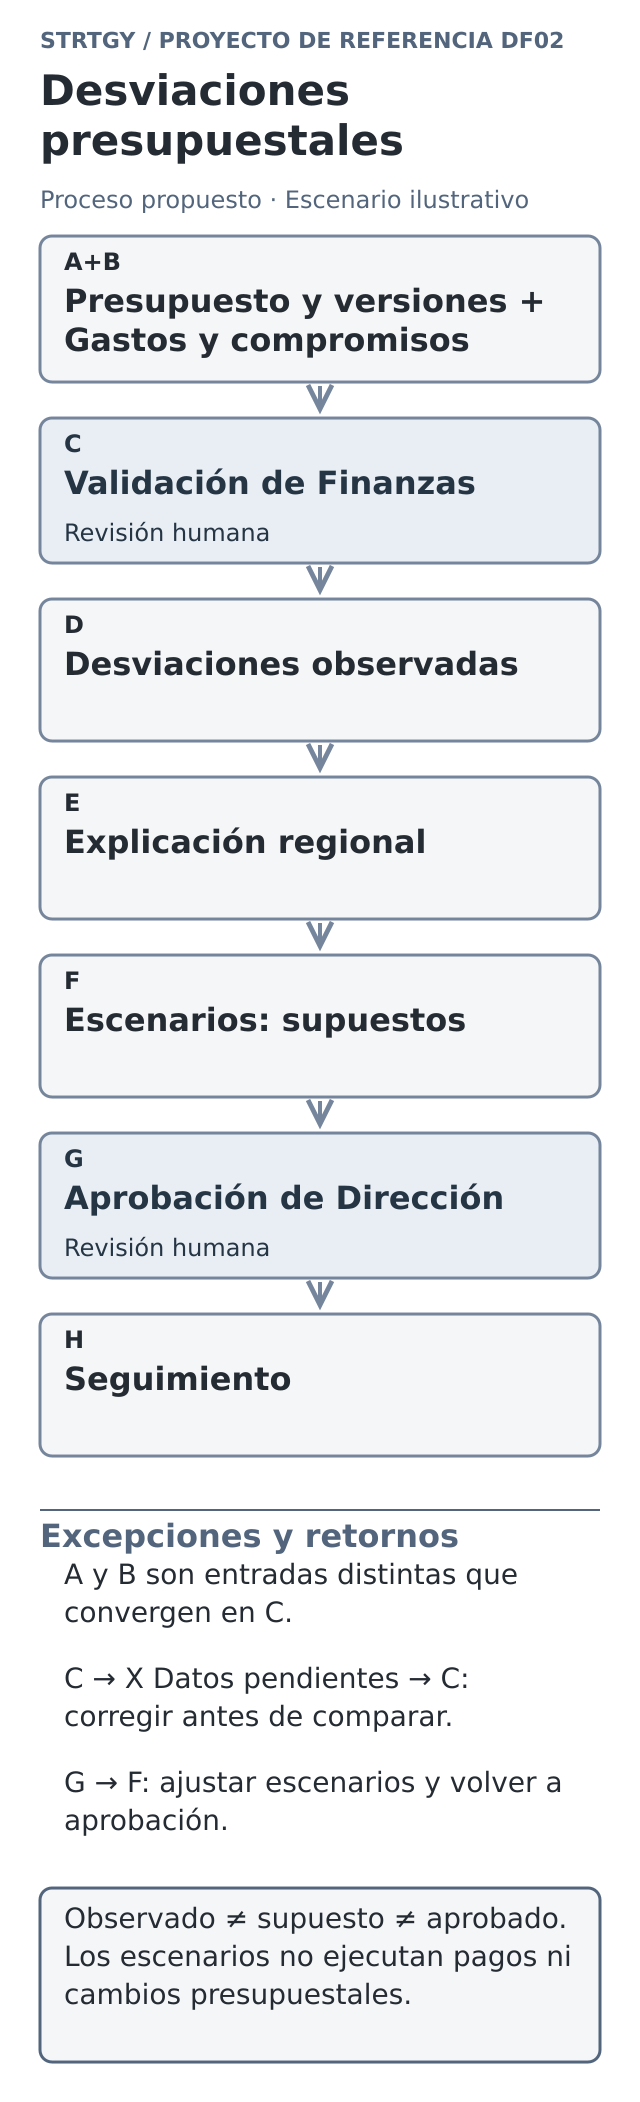
Finanzas selecciona la versión. Fija presupuesto, periodo de corte y reglas de comparación para evitar mezclar planes diferentes.
El flujo organiza la información. Relaciona movimientos, unidades y compromisos; identifica registros que requieren aclaración.
Contabilidad valida los totales. Confirma el corte y el tratamiento de provisiones. Las diferencias quedan visibles y bloquean la etiqueta de información validada.
La solución prepara la revisión. Ordena desviaciones por criterios acordados y muestra volumen operativo cuando esté disponible y sea comparable.
Cada responsable explica. Adjunta evidencia y distingue causas de calendario, volumen, precio o ejecución. Una explicación sin soporte queda pendiente.
Finanzas construye escenarios. Ajusta supuestos autorizados y compara su efecto; las versiones anteriores permanecen identificables.
Dirección resuelve. Aprueba una previsión o solicita más información. Los compromisos económicos siguen sus autorizaciones habituales fuera de este análisis.
El equipo revisa lo acordado. Contrasta las acciones y supuestos con el siguiente corte, sin sobrescribir el historial.
La experiencia de uso
Dirección vería un comparativo por unidad con presupuesto, gasto registrado, compromisos y previsión aprobada. Al abrir una desviación encontraría el cálculo, las transacciones relacionadas, la explicación del responsable y lo que aún falta validar. Un escenario mostraría claramente sus supuestos y no se confundiría con un resultado observado. La ausencia de información se distinguiría de un valor igual a cero.
Entregables y fases
La entrega podría incluir el mapa de cuentas y centros de costo, reglas de comparación, vistas de revisión, bitácora de explicaciones y procedimiento de actualización. El trabajo avanzaría desde la evaluación de fuentes hacia un piloto en unidades representativas. Después vendrían pruebas de cierres incompletos, reclasificaciones y cambios de presupuesto. El despliegue dependería de la aceptación de Finanzas y de los permisos e integraciones disponibles; el calendario se acordaría tras el diagnóstico.
Indicadores y línea base
Antes del piloto se observarían ciclos completos, con idéntico criterio de cierre.
Tiempo de consolidación: horas desde la disponibilidad de fuentes hasta el paquete revisable, distinguiendo espera y trabajo activo.
Trazabilidad: partidas revisadas con evidencia de origen / partidas revisadas × 100.
Explicación de desviaciones: desviaciones prioritarias con explicación validada / desviaciones prioritarias × 100.
Correcciones: partidas corregidas después de publicar / partidas publicadas × 100.
Ejemplo económico hipotético
Con seis unidades, dos revisiones mensuales por unidad y cinco horas de preparación por revisión, el trabajo sumaría 60 horas. Si el piloto validara una preparación de tres horas, la diferencia sería 6 × 2 × (5 − 3) = 24 horas. A un costo interno supuesto de 500 MXN por hora, representaría 12,000 MXN mensuales de capacidad disponible. No incluye costos de la solución ni prueba una reducción del gasto presupuestal. Cada efecto económico tendría que evaluarse con evidencia y sin duplicar beneficios.
¿Cuánto de una desviación puedes explicar antes de pedir otro archivo? Revisemos tu ciclo presupuestal.