Gestão e finanças
Entender por que as vendas crescem enquanto as margens caem
Projeto ilustrativo
Cenário ilustrativo. Os dados e cálculos são hipóteses utilizadas para explicar a aplicação.
Aplicação: Gestão e finanças
Tipo de empresa: Distribuidora com várias filiais, fornecedora de materiais de manutenção para empresas
Decisão principal: Quais clientes, produtos e condições comerciais precisam de uma análise mais detalhada para explicar uma mudança na margem.
O contexto e a questão
A distribuidora fornece materiais de manutenção a empresas por meio de várias filiais. A Diretoria recebe um relatório de vendas, Finanças calcula as margens no sistema de gestão e o Comercial analisa descontos em planilhas. Quando as vendas sobem e as margens caem, cada equipe oferece uma explicação diferente. Uma mudança no mix de produtos pode ser confundida com aumento de custos, devolução tardia ou condição comercial excepcional.
A equipe precisa de uma análise baseada em evidências: quantificar a contribuição de cada fator, localizar as transações relevantes e decidir o que merece investigação. Alterar um preço ou renegociar com um cliente exige um contexto que um número agregado não fornece.
Informações necessárias e limites
O projeto utilizaria itens de faturas, notas de crédito, custos registrados, cadastros mestres de produtos e clientes, registros das filiais e condições comerciais aprovadas. Finanças definiria a margem bruta e especificaria quais despesas ficam excluídas. Também aprovaria a data de corte, o tratamento das devoluções e a comparação de períodos equivalentes.
O acesso inicial seria somente para leitura, por exportações controladas ou integrações cuja viabilidade precisaria ser validada. Os gestores das filiais veriam apenas sua área; Finanças manteria acesso a todas as filiais. Custos sensíveis e condições comerciais não estariam disponíveis a todos os usuários. Uma transação sem custo confiável seria marcada como pendente, em vez de substituir silenciosamente o valor ausente por uma estimativa.
A solução proposta
A STRTGY poderia desenvolver uma visão analítica que conectasse o resultado geral aos seus componentes. A solução separaria mudanças de volume, mix, preço e custo por um método acordado, documentando como trata as interações entre fatores. Essa decomposição forneceria uma explicação contábil da mudança. Uma causa operacional, como uma negociação ou compra urgente, exigiria validação adicional.
O escopo incluiria comparações, sinalizações para revisão e acesso às evidências de suporte. Os cálculos financeiros seguiriam regras verificáveis. Se a IA fosse incluída para redigir um resumo, teria de se apoiar nesses resultados e identificar o que ainda precisa ser verificado. A ferramenta não alteraria preços, contratos, lançamentos contábeis nem condições de crédito.
Como funcionaria uma revisão
Finanças estabelece o corte. Seleciona períodos comparáveis e confirma quais transações fazem parte da análise.
O fluxo reúne os dados. Preserva os identificadores de origem e detecta dados ausentes, duplicidades e inconsistências nos cadastros mestres.
A Contabilidade concilia os números. Confere vendas, custos e notas de crédito com os totais de controle. As divergências permanecem abertas e impedem a divulgação de uma visão validada.
A solução decompõe a mudança. Apresenta os fatores pelo método aprovado e permite detalhar até as transações individuais.
O Comercial acrescenta contexto. Documenta promoções, mudanças de mix e acordos relevantes. Se faltarem evidências, a explicação permanece como hipótese.
A Diretoria define prioridades. Seleciona casos que justificam revisão comercial ou operacional e designa responsáveis.
O responsável acompanha. Registra a decisão e seu status. Qualquer mudança com implicações financeiras segue o processo de autorização existente.
O que a equipe veria
A tela inicial mostraria vendas, custos e margens junto ao período, à última atualização e ao status de conciliação. Um gráfico de variações mostraria quais componentes explicam a mudança. Ao selecionar uma família de produtos, seriam exibidos clientes, transações e observações relacionados. Uma coluna distinguiria observações verificadas de explicações que aguardam validação; outra mostraria o responsável e a próxima revisão.
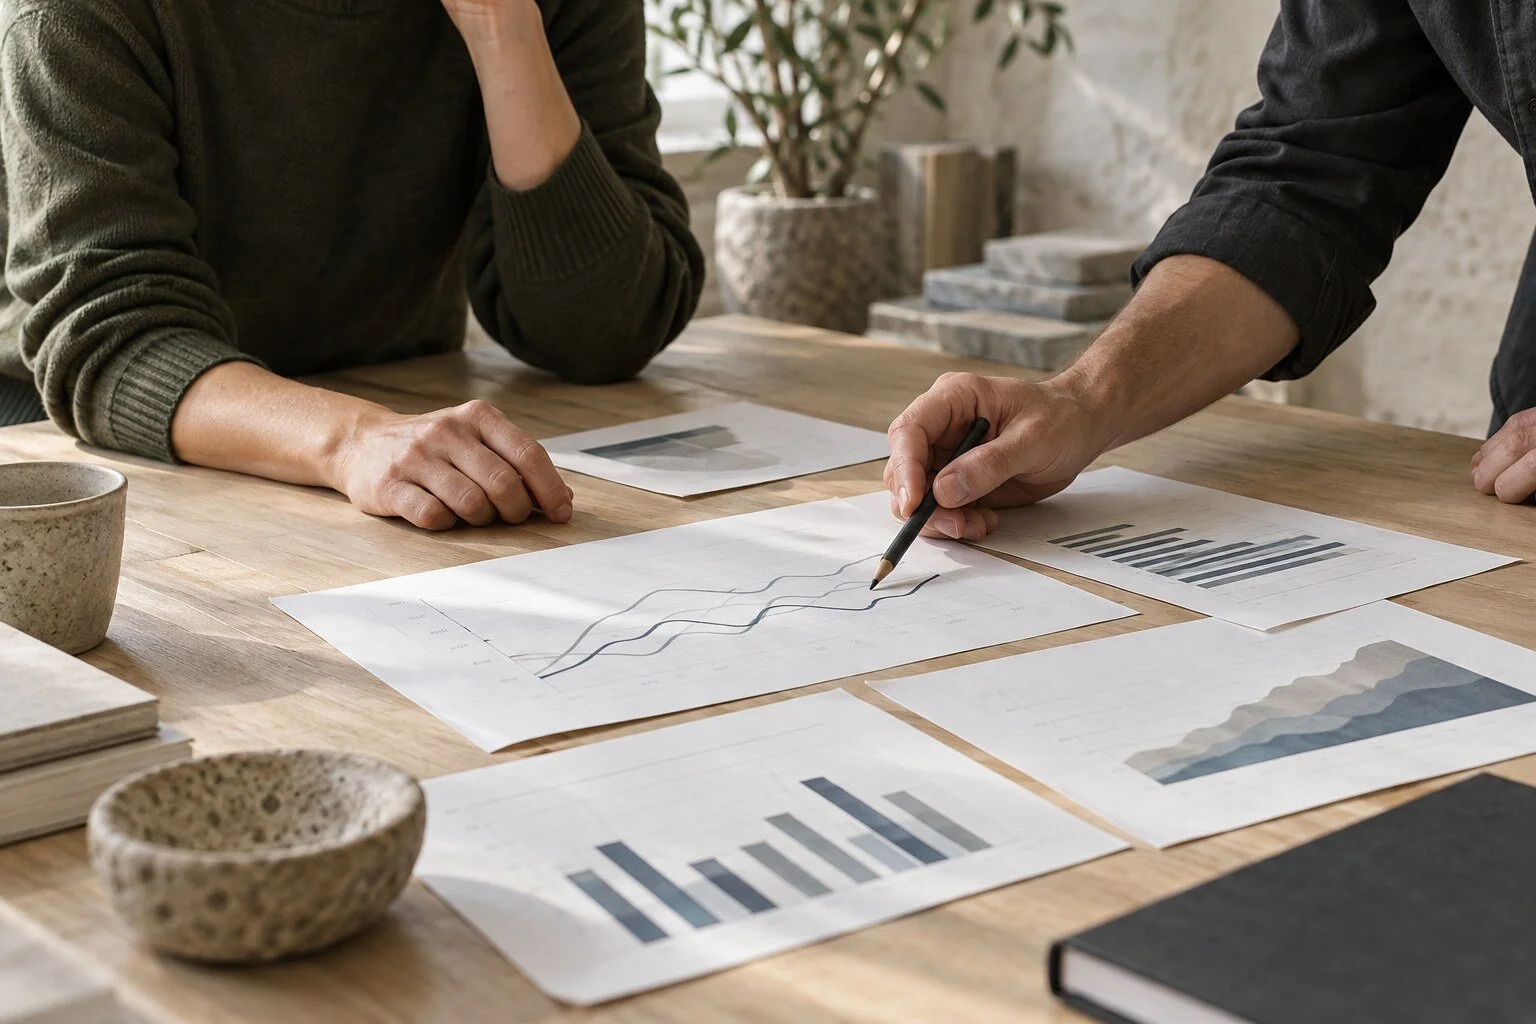
Imagem ilustrativa. Finanças e Comercial comparam evidências e contexto antes de transformar uma explicação da margem em decisão.
Entregas e implementação
A equipe receberia um dicionário de indicadores, regras de conciliação, modelo de dados, visão analítica e registro de decisões. A documentação especificaria permissões, tratamento de exceções e responsabilidades de manutenção. Primeiro seria validada uma amostra representativa, seguida de testes com períodos completos. Com a aceitação de Finanças, a visão passaria a integrar o ciclo de revisão. A expansão para outras filiais dependeria da qualidade das fontes e do escopo acordado, sem datas garantidas.
Como avaliar a utilidade
Uma linha de base seria estabelecida antes do piloto, com ciclos comparáveis e incluindo o tempo necessário para revisão humana.
Preparação da análise: total de horas de extração, conciliação e preparação da análise por ciclo.
Consistência: diferença absoluta entre o total analítico e o total de controle, em pesos, para cada indicador.
Cobertura de dados rastreáveis: transações com dados completos e rastreáveis / transações incluídas × 100.
Acompanhamento: revisões com responsável designado e decisão registrada / revisões priorizadas × 100.
Exemplo econômico hipotético
Suponha oito revisões mensais de seis horas cada. Se um piloto demonstrasse que podem ser preparadas em três horas, a capacidade liberada seria de 8 × (6 − 3) = 24 horas por mês. Com um custo interno hipotético de MXN 450 por hora, isso equivaleria a MXN 10.800 em capacidade de trabalho. Não seria economia automática de caixa nem melhoria garantida da margem. A avaliação precisaria descontar custos operacionais, de manutenção e de revisão adicional, considerando o investimento inicial separadamente.
Sua equipe consegue explicar as margens com o mesmo detalhamento usado para analisar as vendas? Vamos conversar sobre suas fontes de dados e decisões.
Vamos conversar sobre seu processo
Dados e Inteligência para Decisões · Explore as aplicações · Fale sobre seu projeto