经营管理与财务
结合运营背景审视预算差异
示例项目
示例场景。所用数据与计算均为假设,仅用于说明应用方式。
应用场景: 经营管理与财务
企业类型: 在多个区域承接合同的维护服务商
关键决策: 哪些差异需要说明原因、修订预测,或由管理层作出支出决策。
背景与问题
这家维护服务商在多个区域管理维护合同。各负责人编制预算,财务部门进行汇总。月度复核发现,一些单位的支出高于计划,另一些低于计划。比较并不容易:某笔采购可能入账较晚,某项服务可能尚未开票,或某个单位的实际业务量与预期不同。
管理层需要区分应当干预的差异和仅由时间差造成的差异,还需要了解哪些支出已经有获授权的承诺。若仅将预算与付款额比较,可能掩盖付款义务,或误导对经营表现的判断。
数据来源与统一定义
项目将从获批预算及其版本、会计记录、成本中心、已授权订单,以及已完成服务等相关运营数据入手,同时检查应计数据的可得性和质量。已付款、应计和已承诺金额将分别展示,并设置规则避免重复计算。
财务部门将定义会计科目与预算类别之间的映射关系。区域负责人仅能访问所属区域,管理层和财务部门则可查看权限范围内的汇总视图。第一阶段可使用受控文件,不预设与所有系统直接集成。未明确分类的项目将送交审核,而不是为使总额一致而自动分摊。
可构建的方案
STRTGY 可开发预算管控视图,将每项差异关联到对应科目、单位、期间和支持依据。团队将设定结合绝对金额与差异百分比的审核阈值,避免预算较小或为零时产生不成比例的预警。
解决方案将支持用户记录说明,并比较基于明确假设的期末情景。每份预测都将有版本、编制人及审批状态。它不会取代会计系统,也不会决定削减支出、招聘或付款。如果范围内包含 AI,其作用是帮助整理已有背景信息摘要。数据和情景均依据可验证的计算,并接受财务审核。
职责清晰的复核周期
财务部门选择版本。 明确预算、截止期间及比较规则,避免混用不同计划。
工作流整理信息。 关联交易、单位及支出承诺,并识别需要澄清的记录。
会计部门核验总额。 确认截止时点及应计项目的处理方法。差异会保持可见,在差异未解决前,信息不得标记为已核验。
解决方案准备复核材料。 按照约定标准排列差异优先级,并在数据可获取且可比时展示业务量。
各负责人提供说明。 附上依据,区分时间、业务量、价格及执行因素。缺少依据的说明将保持待核实状态。
财务部门构建情景。 调整获授权的假设并比较其影响,同时保留早期版本的可识别性。
管理层作出决策。 批准预测或要求补充信息。财务承诺仍在本分析之外,遵循既有授权流程。
团队复核已达成的事项。 在下一个截止时点检查行动与假设,不覆盖历史记录。
用户体验
管理层将看到按单位划分的比较视图,展示预算、已记录支出、支出承诺及获批预测。展开某项差异后,可查看计算过程、关联交易、负责人的说明及仍待核验的事项。情景将清楚展示假设,避免被误认为已观测到的结果。缺失信息将与数值为零明确区分。
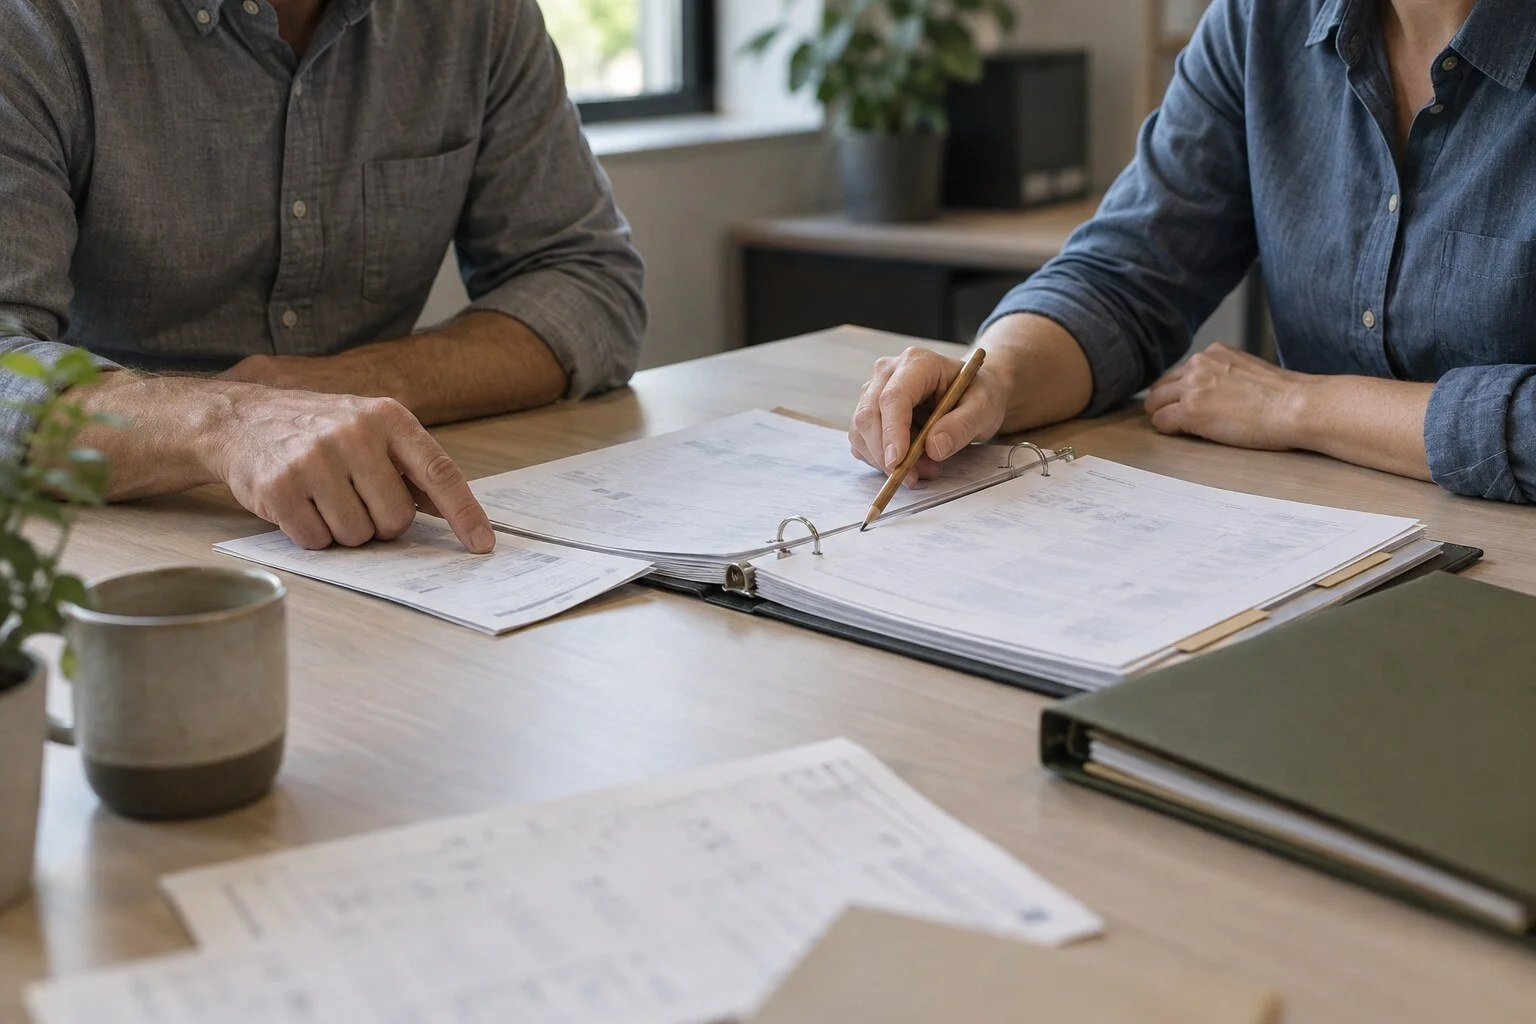
照片示意:在财务决策前,查阅工单和运营依据,以解释预算差异。
交付成果与实施阶段
交付成果可包括会计科目及成本中心映射、比较规则、复核视图、说明日志和更新流程。工作从数据源评估推进到代表性单位的试点。后续测试涵盖未完成结账、重新分类和预算变更等情况。推广取决于财务部门验收,以及可用权限和集成条件。时间安排将在初步评估后商定。
指标与基线
试点前将观察完整周期,并采用相同的结账标准。
汇总时间: 从来源数据可用到形成可供复核资料包的小时数,将等待时间与实际工作时间分开。
可追溯率: 有来源依据的已审核项目数 / 已审核项目数 × 100。
差异说明率: 已有经核验说明的重点差异数 / 重点差异数 × 100。
更正率: 发布后更正的项目数 / 已发布项目数 × 100。
假设性经济测算示例
假设共有六个单位,每个单位每月复核两次,每次准备耗时五小时,总工作量为 60 小时。如果试点验证准备时间可缩短至三小时,差额为 6 × 2 × (5 − 3) = 24 小时。按假设的内部成本每小时 MXN 500 计算,相当于每月新增价值 MXN 12,000 的可用工作产能。该计算不包括解决方案成本,也不能证明预算支出减少。每项经济影响都需用证据评估,并避免重复计算收益。
在要求再提供一份文件之前,您能解释多少预算差异?让我们梳理您的预算周期。